
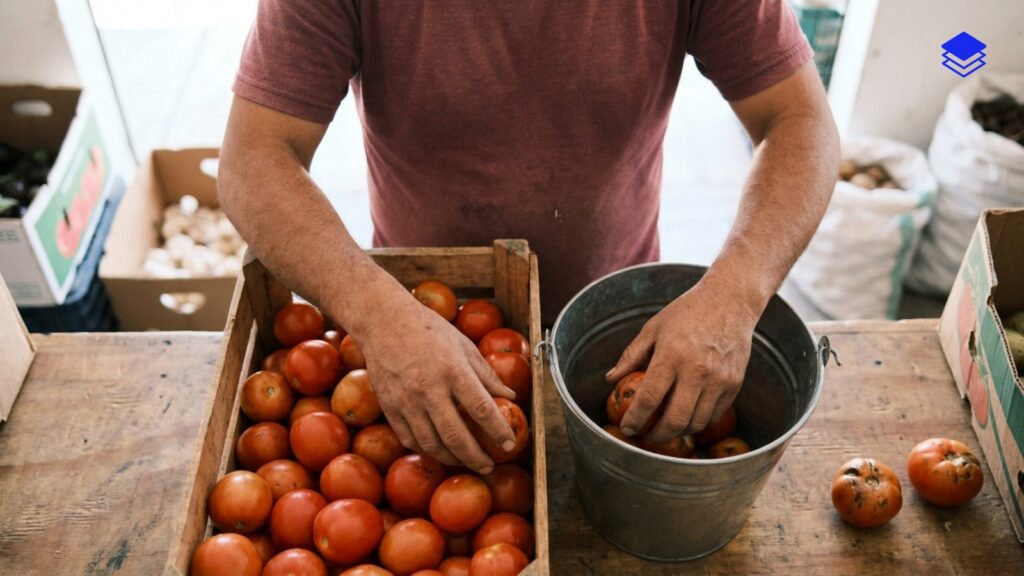
La merma es la diferencia entre el inventario que tu sistema dice que deberías tener y el que realmente existe en el estante. Según ANTAD, los supermercados y tiendas especializadas en México pierden más de 13 mil millones de pesos al año por robo, y Planet Retail RNG midió una merma promedio de 1.81% de las ventas en México y Brasil, con datos de 2017 y 2018. Controlarla empieza por medirla con una fórmula simple, identificar en qué eslabón se está yendo el producto y cerrar esa fuga con conteos, permisos y visibilidad de inventario en tiempo real, sin convertirlo en una persecución de los empleados.
¿Qué es exactamente la merma?
La merma es la mercancía que desaparece de tu inventario sin que haya una venta que lo explique. No es el margen que perdiste por rebajar un producto para venderlo antes de que caduque, ni el descuento que le diste a un cliente frecuente. Eso es una decisión comercial, con registro y con lógica de negocio detrás.
La merma es distinta: es producto que entró a tu inventario y que, en algún punto entre la compra y la venta, dejó de existir para el negocio sin que nadie lo haya registrado. Puede ser porque se lo robaron, porque se rompió, porque caducó sin que nadie lo detectara a tiempo, o porque simplemente hubo un error al contar o al capturar una venta.
Lo que hace peligrosa a la merma es que, a diferencia de un mal precio o una promoción que no funcionó, no aparece en ningún reporte de ventas. Solo se hace visible cuando alguien hace un conteo físico y compara contra lo que el sistema dice que debería haber. Y para entonces, ya llevaba semanas o meses acumulándose.
Cuáles son las causas más comunes de merma en una tienda mexicana
La merma casi nunca tiene una sola causa. En la mayoría de los negocios conviven varias al mismo tiempo, y cada una requiere una solución distinta.
- Robo externo: clientes que sustraen mercancía, sobre todo en tiendas de autoservicio o exhibidores abiertos. Según ANTAD, el robo puede representar hasta el 15% del inventario en los casos más severos.
- Robo interno o “robo hormiga”: pequeñas sustracciones por parte de empleados, casi siempre en cantidades que parecen insignificantes por separado pero que suman fuerte en un año.
- Errores administrativos: capturar mal una venta, registrar dos veces una entrada de mercancía, o no dar de baja un producto dañado. Es la causa más subestimada porque no tiene “culpable” visible.
- Caducidad y deterioro: productos perecederos, de temporada o con fecha de caducidad que nadie rotó a tiempo en el estante y terminaron por vencerse.
- Daño físico: mercancía que se rompe en el traslado, en el almacén o al manipularla en el punto de venta.
- Traspasos mal registrados: en negocios con más de una sucursal, mover producto de un local a otro sin folio ni confirmación en destino genera diferencias que parecen merma pero en realidad son un problema de proceso.
Lo importante aquí es no asumir que toda la merma es robo. En muchos negocios, cuando se investiga a fondo, la mitad o más resulta ser error administrativo o inventario mal controlado, no sustracción.
Cómo se calcula la tasa de merma de tu tienda con una fórmula simple
La forma más directa de medir la merma es comparar el inventario que tu sistema dice que deberías tener contra el inventario físico real, y expresar esa diferencia como porcentaje de tus ventas o de tu inventario valorizado.
La fórmula básica es:
Tasa de merma = (Inventario esperado según sistema − Inventario físico real) ÷ Ventas totales del periodo × 100
Para que el número tenga sentido, hay que valorizar la diferencia en pesos, no solo en piezas. Diez piezas perdidas de un producto de 20 pesos no pesan igual que diez piezas de un producto de 500 pesos, aunque en el conteo físico se vean como “la misma cantidad de faltantes”.
Como referencia de contexto: si tu tienda vende un millón de pesos al año y tu tasa de merma está en el promedio del sector (1.81% de las ventas en México y Brasil, según Planet Retail RNG con datos de 2017 y 2018), estás perdiendo alrededor de 18,100 pesos anuales sin que ninguna venta lo explique. Ese es el tamaño real del problema cuando se pone en números, y por eso vale la pena medirlo con seriedad en lugar de asumir que “algo se pierde, como en todos lados”.
Cuáles son los pasos concretos para reducir la merma en tu negocio
Controlar la merma es un proceso, no un evento único. Estos son los pasos que marcan la diferencia entre un negocio que sabe cuánto pierde y uno que descubre el problema hasta que ya es grande.
Paso 1: establece un conteo físico periódico
Sin conteo físico no hay forma de saber si hay merma. El conteo debe ser regular, no solo cuando “algo se siente raro”. Con un solo local y pocos empleados, un conteo mensual de los productos de mayor rotación y uno trimestral del inventario completo suele ser suficiente para detectar problemas a tiempo.
Lo que hay que evitar es que la única confirmación del inventario sea “lo que dice el sistema”. El sistema refleja lo que se ha registrado, no necesariamente lo que hay en el estante.
Paso 2: compara el inventario esperado contra el real, por producto
El conteo global es útil, pero no dice dónde está el problema. Hay que bajar al detalle por producto y por categoría. Si la diferencia se concentra en dos o tres productos específicos, la causa probable es distinta a si la diferencia está repartida de forma pareja en todo el catálogo.
Productos concentrados en la diferencia suelen apuntar a robo dirigido (artículos pequeños, caros o fáciles de esconder). Diferencias parejas en todo el catálogo suelen apuntar a errores de captura o de proceso.
Paso 3: revisa los permisos de quién puede modificar inventario y precios
Un error frecuente donde todos atienden de todo es que cualquier empleado puede dar de baja inventario, aplicar un descuento o anular una venta sin ninguna aprobación. Eso no significa que tus empleados sean deshonestos, pero sí que el negocio no tiene forma de saber quién hizo qué cambio y por qué.
Limitar quién puede tocar el inventario, y dejar registro de cada cambio con nombre y fecha, cierra una de las fugas más comunes: la que ocurre no por mala intención, sino porque nadie definió reglas claras.
Paso 4: documenta traspasos, devoluciones y bajas por daño
Si tu negocio tiene más de una sucursal, cada movimiento de mercancía entre locales debe quedar registrado con folio y confirmación en destino. Un traspaso sin documentar es indistinguible de una merma cuando llega el conteo, aunque en realidad el producto solo cambió de local.
Lo mismo aplica a devoluciones y a bajas por producto dañado o caducado: si no se registran en el momento, el inventario se desajusta y el conteo posterior no permite distinguir entre una baja legítima y una pérdida real.
Paso 5: rota el inventario de mayor caducidad primero
Para negocios con productos perecederos o de temporada, la regla es simple: lo que llegó primero se acomoda al frente y se vende primero. Sin este control, es común que producto viejo quede detrás del nuevo y termine caducando en el estante sin que nadie lo note hasta que ya no se puede vender.
Paso 6: revisa el inventario en tiempo real, no solo en el conteo mensual
El conteo físico confirma la realidad, pero si solo revisas el inventario una vez al mes, la merma puede acumularse durante semanas antes de que la detectes. Un control de stock en tiempo real permite ver movimientos raros (una salida de inventario sin venta asociada, por ejemplo) el mismo día que ocurren, no un mes después.
Qué papel juega un sistema de gestión en detectar la merma antes de que crezca
Llevar el inventario en cuadernos o en una hoja de Excel funciona mientras hay un solo mostrador y una sola persona supervisa todo. El problema aparece cuando hay más de un empleado, más de una sucursal, o simplemente más movimiento del que una sola persona puede vigilar de memoria.
Un sistema de gestión con control de inventario ayuda de tres formas concretas:
- Registra cada movimiento con usuario y hora: una venta, una baja, un ajuste de inventario o un traspaso queda vinculado a quién lo hizo y cuándo, lo que hace mucho más fácil investigar una diferencia cuando aparece.
- Muestra el inventario esperado en cualquier momento: no hace falta esperar al conteo mensual para saber si algo no cuadra; el reporte de inventario está disponible al momento.
- Permite definir permisos por rol: quién puede vender, quién puede dar de baja producto, quién puede autorizar un ajuste de inventario. Esto reduce el margen de error humano y cierra la puerta a modificaciones sin supervisión.
Pulpos, por ejemplo, incluye gestión de existencias con control de stock en tiempo real y permisos configurables por usuario, lo que ayuda a que una diferencia de inventario se note en días y no en meses. Aquí una advertencia honesta: para negocios que hoy llevan el inventario en Excel o en un sistema distinto, migrar el catálogo completo implica una curva de arranque real, cargar productos, capacitar al equipo, ajustar el flujo de trabajo, y ese esfuerzo inicial no debe subestimarse antes de decidir el cambio.
Cómo distinguir si tu merma viene de robo, error administrativo o mal control de inventario
No todas las mermas se resuelven de la misma manera, y por eso el primer paso después de detectar una diferencia es entender de dónde viene, antes de tomar medidas que puedan ser injustas o inútiles.
- Si la diferencia se concentra en productos pequeños, caros o fáciles de esconder y ocurre principalmente en horario de mucha afluencia, la causa probable es robo externo. La solución pasa por exhibidores, cámaras y ubicación de productos sensibles cerca de caja.
- Si la diferencia aparece de forma constante en un turno o con un empleado específico presente conviene revisar permisos, procesos de cierre de caja y supervisión en ese turno, sin saltar directamente a acusaciones.
- Si la diferencia está repartida de forma pareja en todo el catálogo y coincide con periodos de mucho movimiento lo más probable es que sea error administrativo: capturas duplicadas, ventas mal registradas o ajustes de inventario que no se hicieron correctamente.
- Si la diferencia crece después de traspasos entre sucursales el problema no es merma real sino falta de proceso: revisa que cada traspaso tenga folio y confirmación en destino antes de asumir pérdida.
Esta distinción importa porque las soluciones no se parecen entre sí. Poner cámaras no resuelve un error de captura, y capacitar en captura no detiene un robo hormiga. Actuar sin saber la causa real suele gastar tiempo y dinero en el problema equivocado.
Cada cuánto tiempo conviene revisar la tasa de merma para que no se vuelva un problema grande?
La frecuencia depende del tamaño del negocio y del tipo de producto, pero hay un principio que aplica en todos los casos: entre más tiempo pase sin revisar, más difícil es identificar el origen del problema.
Para negocios con productos de alta rotación o alto valor, una revisión semanal o quincenal de los productos más sensibles es razonable. Para el resto del catálogo, un conteo mensual de los productos de mayor movimiento y uno trimestral del inventario completo suele ser suficiente para negocios de una o dos sucursales.
En negocios con varias sucursales, conviene comparar la tasa de merma entre locales. Si una sucursal muestra una tasa mucho más alta que las demás, ahí hay algo puntual que investigar, no un problema generalizado del negocio.
Qué errores cometen los comerciantes al intentar controlar la merma y cómo evitarlos?
Después de ver cómo se controla la merma correctamente, vale la pena nombrar los errores más frecuentes que veo repetirse.
- No medir nada hasta que el problema es evidente: muchos negocios solo se enteran de que tienen merma cuando la caja no cuadra de forma dramática o cuando el flujo de efectivo ya se ve afectado. Para entonces, el problema lleva meses acumulándose.
- Asumir que toda la merma es robo: esto genera un ambiente de desconfianza con el equipo sin resolver la parte que realmente es error administrativo o mal proceso.
- No dar permisos diferenciados: dejar que cualquier empleado pueda dar de baja inventario o anular ventas sin aprobación es abrir la puerta a que los errores, intencionales o no, pasen sin registro.
- Confiar solo en el conteo mensual: sin visibilidad de inventario entre un conteo y otro, cualquier diferencia crece sin que nadie la note hasta el siguiente corte.
- No documentar traspasos ni bajas por daño: esto hace que problemas de proceso (no de pérdida real) se contabilicen como merma, distorsionando el diagnóstico.
Controlar la merma no requiere convertir la tienda en un búnker de vigilancia. Requiere medir con constancia, distinguir bien la causa antes de actuar, y contar con visibilidad de inventario que no dependa únicamente de la memoria de quien lo supervisa. Con esos tres elementos, la mayoría de los negocios logra bajar su tasa de merma de forma sostenida en pocos meses.
Si estás evaluando herramientas para mejorar el control de inventario de tu negocio, Pulpos tiene un módulo de gestión de inventario con control de stock en tiempo real y permisos por usuario, pensado para negocios que ya manejan varias sucursales o catálogos con mucho movimiento. Tienen 14 días de prueba gratis sin tarjeta, por si quieres ver cómo se aplica a tu operación antes de decidir.
Preguntas frecuentes
¿Qué es la merma en una tienda?
La merma es la diferencia entre el inventario que tu sistema dice que deberías tener y el inventario físico real. Puede deberse a robo externo, robo interno, errores administrativos, caducidad, daño físico o traspasos mal registrados entre sucursales. No incluye descuentos ni rebajas comerciales, que sí quedan registrados como venta.
¿Cómo se calcula la tasa de merma de un negocio?
Se resta el inventario físico real al inventario que el sistema esperaba, esa diferencia se divide entre las ventas del periodo y el resultado se multiplica por cien. Como referencia, Planet Retail RNG midió una merma promedio de 1.81% de las ventas en México y Brasil, con datos de 2017 y 2018, así que tómalo como orden de magnitud y no como meta.
¿Cuáles son las principales causas de merma en retail?
Las causas más comunes son el robo externo de clientes, el robo interno o robo hormiga de empleados, los errores al capturar ventas o ajustar inventario, la caducidad de perecederos, el daño físico al manejar la mercancía y los traspasos entre sucursales mal registrados. La mezcla cambia por giro: donde hay perecederos pesa más la caducidad, y donde hay productos chicos y caros, el robo.
¿Cómo puedo saber si mi merma es por robo o por error administrativo?
Si la diferencia se concentra en productos pequeños o caros y ocurre en horas de mayor afluencia, suele ser robo externo. Si está repartida de forma pareja en todo el catálogo, suele tratarse de errores administrativos. Revisar el detalle por producto y por turno ayuda a distinguir el origen antes de tomar medidas.
¿Cada cuánto debo hacer un conteo físico de inventario para controlar la merma?
Cuenta cada semana o cada quincena los productos de alta rotación o alto valor. Para el resto del catálogo suele bastar un conteo mensual de lo que más se mueve y uno trimestral del inventario completo. Si una categoría sale con diferencias dos conteos seguidos, súbele la frecuencia hasta encontrar la causa.
¿Un sistema de gestión ayuda a reducir la merma?
Sí, porque permite ver el inventario esperado en cualquier momento, registrar cada movimiento con usuario y fecha, y definir permisos sobre quién puede modificar inventario o precios. Esto reduce el margen de error humano y hace visible una diferencia de inventario en días en lugar de meses.
Sigue leyendo
- Cómo vender por WhatsApp con catálogo y cobro sin perder el control del inventario
- Cómo controlar caducidades en tu negocio y dejar de perder mercancía
- Cómo calcular el punto de reorden y no quedarte sin mercancía
- Bind ERP vs Pulpos para negocios con inventario complejo: cuál conviene en 2026
Sobre el autor
Consultor con 15 años implementando sistemas de punto de venta, inventario y facturación electrónica en comercios mexicanos. Prueba los sistemas, habla con quienes los usan a diario y publica lo que encuentra.