Un inventario físico es el conteo real, producto por producto, de lo que tienes en tu tienda o bodega en un momento dado. En 2026 sigue siendo el único método que confirma si lo que dice tu sistema (o tu cuaderno) coincide con lo que hay en el anaquel. El proceso tiene cinco momentos: preparación, decisión entre conteo ciego o con sistema como referencia, conteo apoyado en lector de código de barras cuando es posible, comparación contra el registro, y ajuste documentado de las diferencias que aparezcan.
¿Qué es un inventario físico y cada cuánto conviene hacerlo en tu tienda?
Un inventario físico es contar, con tus propias manos, cada producto que tienes disponible para vender. No es revisar el reporte del sistema ni confiar en lo que “debería” haber: es ir anaquel por anaquel, caja por caja, y registrar la cantidad real que existe en ese momento. Es distinto del control de inventario del día a día (que registra entradas y salidas conforme ocurren) porque el inventario físico es una foto puntual que sirve para verificar si ese control diario está funcionando.
La frecuencia depende del tipo de negocio y del volumen de productos. Como referencia práctica:
- Negocios con pocos productos y baja rotación (papelerías, mueblerías): un inventario completo cada tres o seis meses es suficiente.
- Negocios con rotación media y varias categorías (ferreterías, tiendas de ropa, abarrotes): conteo completo cada mes o conteos parciales por categoría cada semana.
- Negocios con productos perecederos o de alto valor (farmacias, carnicerías, joyerías): conteos parciales frecuentes, casi siempre semanales, en los productos más sensibles.
- Cualquier negocio, sin excepción: un inventario completo al cierre de cada año, para cuadrar cifras fiscales y contables.
Mientras más tiempo pasa entre un conteo y otro, más difícil es identificar cuándo y por qué apareció una diferencia. Un negocio que solo cuenta una vez al año descubre discrepancias que llevan meses acumulándose, sin forma de rastrear el origen.
¿Cómo te preparas antes de hacer el inventario físico para que el conteo salga bien?
La preparación es la parte que más se salta y la que más determina si el conteo va a ser confiable. Un inventario físico mal preparado no ahorra tiempo: lo multiplica, porque después hay que repetirlo.
- Elige un día y horario de baja actividad. Contar con clientes entrando y saliendo, o con ventas registrándose al mismo tiempo, genera errores porque el inventario cambia mientras lo cuentas. Muchos negocios cierran temprano o hacen el conteo antes de abrir.
- Congela los movimientos durante el conteo. Si es posible, pausa las ventas, las entradas de mercancía y los traspasos mientras dura el conteo. Si no puedes pausar del todo, al menos anota qué movimientos ocurrieron durante ese lapso para no confundirlos con diferencias reales.
- Ordena físicamente el local antes de contar. Productos mezclados, sin etiqueta visible o repartidos en varios lugares hacen que se cuenten dos veces o que se te pase alguno. Un anaquel ordenado se cuenta más rápido y con menos errores.
- Ten tu catálogo actualizado y a la mano. Si tus productos no tienen nombre y código consistentes, dos personas contando el mismo producto pueden registrarlo distinto y el conteo no va a cuadrar ni entre sí mismo.
- Asigna zonas y responsables. Si el conteo lo hace más de una persona, divide el local por zonas o categorías para que nadie cuente el mismo espacio dos veces ni se salte un rincón.
- Prepara el formato de conteo. Ya sea en papel, en una hoja de cálculo o directamente en tu sistema, ten listo el formato donde vas a capturar producto, cantidad contada y observaciones (dañado, caducado, incompleto).
¿Conteo ciego o conteo con sistema? ¿Cuál conviene según tu negocio?
Aquí hay una decisión importante que muchos comerciantes ni siquiera saben que están tomando: si la persona que cuenta ve o no ve la cantidad que el sistema dice que debería haber, antes de contar.
En el conteo ciego, quien cuenta no conoce el número que registra el sistema. Solo anota lo que ve físicamente. Es el método más confiable para detectar la realidad, porque nadie está tentado a anotar “lo que debería ser” en lugar de lo que realmente hay en el anaquel. En el conteo con sistema (o conteo guiado), la persona ve la cantidad esperada mientras cuenta, y solo anota cuando encuentra una diferencia.
| Método | Cómo funciona | Ventaja principal | Riesgo |
|---|---|---|---|
| Conteo ciego | Se cuenta sin ver la cantidad esperada; se compara al final contra el sistema | Detecta la realidad sin sesgo; expone diferencias que un conteo guiado puede ocultar | Toma más tiempo, porque hay que anotar cada producto aunque no haya diferencia |
| Conteo con sistema | Se cuenta viendo la cantidad esperada y solo se marca si no coincide | Más rápido en negocios con muchos productos y poco tiempo | Riesgo de que quien cuenta “confirme” el número esperado sin revisar bien, sobre todo bajo presión de terminar rápido |
Mi recomendación práctica: usa conteo ciego al menos una vez al año, en el inventario general, y para los productos de mayor valor o mayor rotación de merma. Para conteos parciales frecuentes, el conteo con sistema es aceptable, siempre que la persona que cuenta sepa que su trabajo se va a revisar y no solo a firmar de conformidad.
¿Cómo usar el lector de código de barras para agilizar el conteo de inventario?
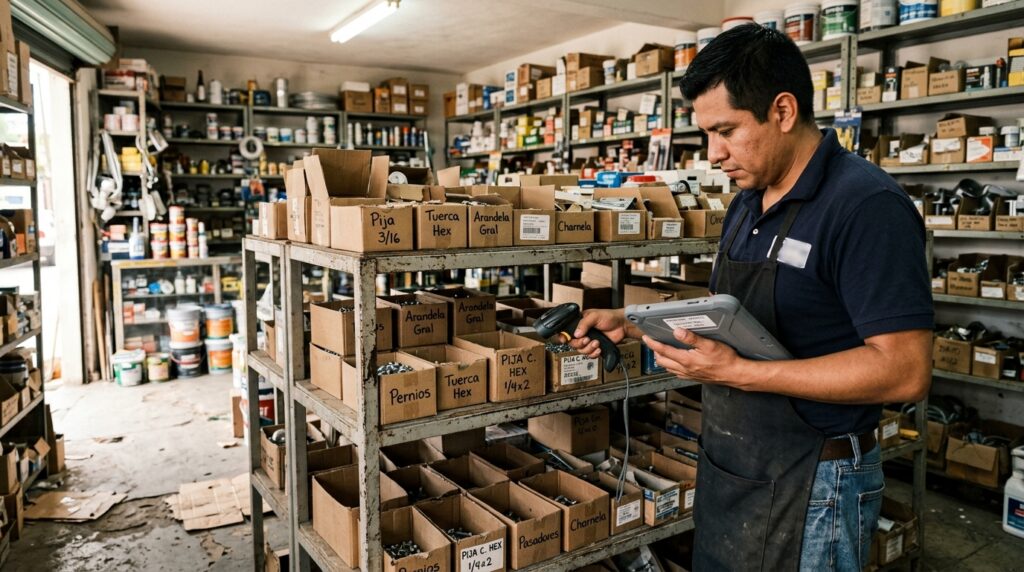
Contar a mano, producto por producto, escribiendo cada cantidad en una hoja, es la forma más lenta y con más margen de error de hacer un inventario físico. El lector de códigos (la pistola) resuelve dos problemas al mismo tiempo: identifica el producto exacto sin depender de que alguien escriba bien el nombre, y registra la cantidad de forma inmediata en el sistema.
El proceso con lector suele verse así:
- Se activa el modo de conteo de inventario en el sistema (distinto del modo de venta, para que un escaneo no se registre como cobro).
- Por cada unidad física que se encuentra, se pasa el lector sobre el código de barras.
- El sistema va sumando la cantidad escaneada por producto, en tiempo real.
- Al terminar la zona o categoría, el conteo queda capturado sin necesidad de pasar datos de un papel a una hoja de cálculo después.
El lector no es indispensable, sobre todo en negocios chicos con pocos productos. Pero en cuanto el catálogo crece o hay productos con nombres parecidos entre sí (tornillería, refacciones, variantes de talla y color), el margen de error de contar a mano y transcribir después sube mucho. Ahí el lector deja de ser un lujo y se vuelve la diferencia entre un conteo confiable y uno que hay que repetir.
Si tu negocio también maneja productos que se venden por peso (granos, carnes, frutas), la báscula cumple una función parecida durante el conteo: da la cantidad exacta sin depender del cálculo a ojo de quien cuenta.
¿Cómo comparas el resultado del conteo físico contra lo que dice tu sistema?
Terminado el conteo, el siguiente paso es cruzar dos columnas: cantidad contada físicamente contra cantidad que muestra el sistema (o tu registro, si todavía no usas un sistema). El objetivo de esta comparación no es solo encontrar diferencias, sino clasificarlas.
- Coincide: el producto no necesita ajuste. Es el resultado esperado en la mayoría de tu catálogo si el control diario está funcionando.
- Sobrante: hay más producto físico del que registra el sistema. Puede deberse a una entrada de mercancía no registrada, una devolución mal capturada o un error de conteo anterior.
- Faltante: hay menos producto físico del que registra el sistema. Puede ser merma, robo hormiga, un error de captura en una venta o un traspaso que nunca se confirmó en destino.
Antes de tocar un solo número en el sistema, conviene separar las diferencias por tamaño y por producto. Una diferencia de una unidad en un producto de rotación alta es normal y casi siempre tiene una explicación operativa simple. Una diferencia grande, o repetida en el mismo producto conteo tras conteo, merece una revisión más a fondo antes de ajustar y seguir adelante como si nada.
¿Cómo se ajustan las diferencias de inventario sin que el problema se repita?
El ajuste es el paso donde el registro se actualiza para reflejar la cantidad real encontrada en el conteo físico. Pero ajustar sin investigar la causa solo pospone el problema hasta el siguiente conteo.
- Registra el ajuste con motivo, no solo con el número nuevo. Un sistema (o una hoja de cálculo bien llevada) debe guardar por qué se hizo el ajuste: merma, error de captura detectado, devolución no registrada, robo. Un ajuste sin motivo es un dato perdido para el siguiente análisis.
- Investiga los faltantes grandes o repetidos antes de ajustar. Revisa si coincide con un turno específico, un empleado, un proveedor o un tipo de venta (por ejemplo, ventas a crédito con entrega diferida). El patrón dice más que el número aislado.
- Da de baja lo dañado o caducado de forma explícita. Un producto roto o vencido que sigue “en existencia” en el sistema es exactamente el inventario fantasma que infla tus reportes y te hace creer que tienes más de lo que realmente puedes vender.
- Documenta quién hizo el ajuste y cuándo. Si cualquier persona puede modificar cantidades sin dejar rastro, el inventario deja de ser confiable como fuente de verdad, sin importar cuántas veces lo cuentes.
- Compara el patrón entre conteos, no solo el resultado de uno. Un faltante aislado es ruido. El mismo faltante repitiéndose mes tras mes en el mismo producto o la misma zona es una fuga que hay que cerrar, no un número que hay que corregir cada vez.
Un ejemplo concreto. Ismael tiene una ferretería con dos sucursales y durante años hizo el inventario una vez al año, a mano, en una hoja de cálculo. El faltante siempre rondaba entre el 2% y el 3% del valor del inventario, y lo ajustaba sin más porque “así ha sido siempre”. Cuando empezó a hacer conteos parciales mensuales por categoría y a anotar el motivo de cada ajuste, encontró que casi la mitad del faltante se concentraba en tornillería y herrajes pequeños, siempre en la misma sucursal. La causa no era robo: era que los traspasos entre sucursales se registraban en el sistema pero nunca se confirmaba la recepción del lado que los recibía. El problema no estaba en el conteo, estaba en un paso anterior del proceso.
¿Qué herramientas facilitan el inventario físico y el ajuste de diferencias en 2026?
Con papel y hoja de cálculo se puede hacer un inventario físico correcto, siempre que el negocio sea chico y alguien lleve la disciplina de capturar motivos y comparar patrones entre conteos. El límite aparece cuando el catálogo crece, hay más de un empleado contando, o el negocio tiene más de una sucursal: ahí transcribir papel a Excel y cruzar columnas a mano se vuelve lento y propenso a errores nuevos, encima de los que ya estabas tratando de detectar.
Un sistema de gestión con módulo de inventario resuelve varias partes de este proceso al mismo tiempo: modo de conteo separado del modo de venta, compatibilidad con lector de código de barras y báscula, comparación automática entre lo contado y lo registrado, y un historial de ajustes con motivo y usuario responsable. El módulo de gestión de inventario de Pulpos, por ejemplo, es compatible con lectoras de código de barras y báscula desde el hardware que ya tenga el negocio, y permite registrar los ajustes de inventario con la diferencia documentada.
Vale una advertencia honesta antes de decidirte por cualquier sistema en la nube: al depender de internet para operar, si tu local tiene cortes de señal frecuentes, un inventario físico a mitad de conteo puede quedar interrumpido hasta que vuelva la conexión. Es un punto real a considerar, sobre todo si tu tienda está en una zona con cobertura inestable.
¿Cada cuánto deberías repetir este proceso para que las diferencias no se acumulen?
El inventario físico no es un trámite de fin de año, es un hábito de control. La regla práctica que aplico con negocios que ya tienen dos o más sucursales o un catálogo grande: conteos parciales frecuentes por categoría (semanales o quincenales) más un conteo general al menos trimestral, con conteo ciego una vez al año como mínimo para validar que el control diario realmente está funcionando y no solo pareciendo que funciona.
Si tu negocio todavía cuenta una vez al año y las diferencias te sorprenden cada vez, el problema no es la falta de esfuerzo el día del conteo: es la falta de conteos intermedios que hubieran mostrado la fuga a tiempo. Preparación ordenada, decisión clara entre conteo ciego y con sistema, apoyo del lector cuando el catálogo lo justifica, comparación honesta contra el registro y ajuste documentado con motivo. Ese es el proceso completo, y funciona igual si lo llevas en papel que si lo llevas en un sistema, aunque el sistema te ahorra la parte más tediosa de cruzar los números.
Si ya estás en el punto donde el conteo manual te toma más tiempo del que debería y las diferencias no terminan de cuadrar, puedes revisar planes y condiciones en pulpos.com/precios.
Sigue leyendo
- ¿Qué es el control de inventario y cómo empezar desde cero?
- Cómo controlar la merma en tu tienda y reducir pérdidas
- Cómo controlar el inventario de una tienda con múltiples sucursales
Siguiente paso
Compara funcionalidades antes de decidir
Si en tu negocio tienes que controlar punto de venta, inventario, facturación, clientes, proveedores y varios canales de venta al mismo tiempo, conviene revisar en detalle qué resuelve cada plataforma dentro del mismo sistema y qué te obliga a resolver por fuera.
Ver cómo funciona el inventario →
Las funcionalidades y los precios cambian con frecuencia; conviene verificarlos en el sitio oficial antes de decidir.