
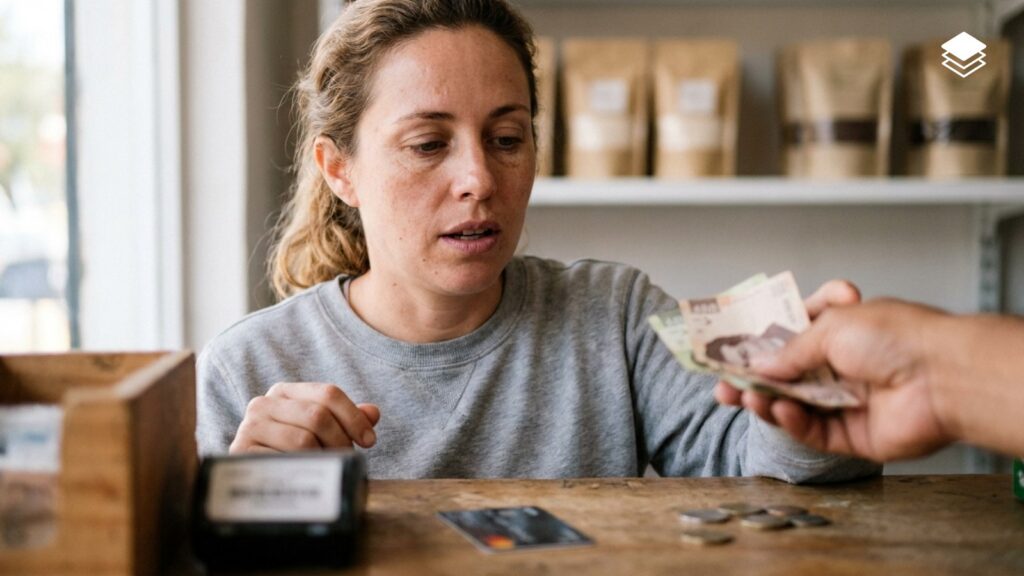
En 2026, un negocio mexicano necesita aceptar como mínimo efectivo, tarjeta y una forma de pago digital (transferencia SPEI o una billetera como Mercado Pago), aunque la combinación exacta depende de a quién le vendes y de cuánto suele gastar cada cliente. El efectivo sigue siendo el método dominante (según el INEGI, en 2023 lo usaba el 83.8% de los negocios), pero quedarte solo con efectivo te cierra la puerta a clientes que ya pagan de otra forma, y sumar métodos sin control te puede complicar el corte de caja más de lo que te ayuda a vender.
¿Por qué el efectivo sigue siendo el método de pago más usado en los negocios mexicanos?
Porque así paga la mayoría de la gente, todavía. Según los Censos Económicos 2024 del INEGI, en 2023 el 83.8% de los negocios del país cobraba en efectivo, contra el 94.9% de 2018. Eso no es un dato de hace diez años ni una costumbre que esté desapareciendo rápido: es el reflejo de cómo compra hoy una parte enorme de los clientes mexicanos, sobre todo en ciudades medianas, zonas rurales y negocios de mostrador.
Aceptar efectivo no es opcional para casi ningún negocio. El problema aparece cuando el efectivo se vuelve el único método y, además, no se controla bien. Sin un corte de caja diario que compare lo que hay en la caja contra lo que el sistema dice que se vendió, el efectivo es el método de pago más fácil de perder de vista: un préstamo informal que nadie anota, un vuelto mal dado, una diferencia que se acumula durante semanas hasta que ya nadie recuerda de dónde salió.
Si tu negocio maneja efectivo todos los días (y casi todos lo hacen), el corte de caja es el control básico que te dice si el dinero que entra coincide con lo que realmente vendiste, no un mero trámite contable. Tengo una guía completa sobre cómo hacer un corte de caja paso a paso si todavía lo llevas a mano o en una libreta.
¿Qué necesitas para aceptar pagos con tarjeta sin depender de una sola terminal?
Necesitas una terminal de cobro (propia o de un banco) conectada a tu sistema de ventas, para que cada pago con tarjeta quede registrado como parte de la venta y no como un movimiento aparte que hay que cuadrar a mano al final del día. Ese es el punto que más se descuida: muchos negocios cobran con tarjeta correctamente, pero el ticket de la terminal y el ticket del sistema de ventas viven en dos mundos distintos, y nadie los concilia hasta que hay una diferencia y ya es tarde para explicarla.
No voy a entrar aquí en el detalle de qué terminal conviene según comisión, tiempo de depósito o compatibilidad con tu banco, porque eso merece su propio análisis. Lo que sí importa para esta guía es el criterio de fondo: la tarjeta dejó de ser un método de pago “extra” hace años. Un cliente que no trae efectivo suficiente y se va sin comprar porque no aceptas tarjeta es una venta perdida que no vuelve, y en negocios con ticket promedio alto (ferreterías, mueblerías, tiendas de electrónica) ese cliente probablemente iba a gastar más de lo que trae en la cartera.
¿Cómo funciona la transferencia SPEI?
SPEI es el sistema de transferencias electrónicas del Banco de México: un cliente envía dinero desde su banca en línea directo a tu cuenta, y el depósito se refleja en minutos, no en días. No requiere terminal ni comisión por parte del comerciante en la mayoría de los bancos, lo que la vuelve especialmente útil para montos grandes donde una comisión de tarjeta sí pesa.
Es el método natural cuando tu cliente no está frente al mostrador: pedidos que se cierran por WhatsApp, cotizaciones de mayoreo que el cliente aprueba y paga antes de que le envíes la mercancía, anticipos de un pedido especial. El punto débil de SPEI es que el registro depende de que alguien confirme manualmente que el depósito llegó y lo asocie a la venta o al pedido correcto. Si tienes varios clientes pagando por transferencia el mismo día, sin un sistema que te ayude a cuadrar las cuentas del banco contra tus ventas, es fácil perder el hilo de quién ya pagó y quién no.
¿Vale la pena aceptar Mercado Pago u otras billeteras digitales en tu negocio?
Sí, sobre todo si ya tienes o estás por abrir una tienda en línea o un catálogo digital, porque las billeteras digitales resuelven un problema muy concreto: le permiten a un cliente pagarte sin salir de la conversación o de la página donde ya decidió comprar. Mercado Pago es la más conocida en México y funciona tanto para cobros presenciales (con su propia terminal o QR) como para ventas en línea.
Un dato operativo que conviene tener claro antes de integrarlo: cobrar con Mercado Pago dentro de una tienda en línea tiene la comisión de Mercado Pago como procesador de pagos, que varía según el monto que cobras al mes. Algunos sistemas de gestión suman además su propia comisión sobre los pagos con tarjeta de su tienda en línea, así que conviene revisar las dos antes de integrarlo.
Aquí es donde el sistema que uses para vender sí hace diferencia, no en la comisión sino en el trabajo manual que te ahorra. Pulpos, por ejemplo, trae Mercado Pago integrado a la tienda en línea, según el plan, así que el pago se concilia solo contra el pedido en lugar de que tengas que revisar el estado de cuenta de Mercado Pago y cruzarlo a mano con tus ventas registradas. Ahora bien, si lo que necesitas es aceptar un método de pago menos común, como vales de despensa o un monedero propio, revisa cómo agregar métodos de pago propios en tu punto de venta: en Pulpos ese tipo de personalización depende del plan.
¿Qué es CoDi?
CoDi (Cobro Digital) es el sistema de pagos por código QR del Banco de México, lanzado con la idea de que cualquier negocio pudiera cobrar transferencias instantáneas sin necesidad de terminal ni comisión. En el papel resuelve exactamente el mismo problema que SPEI pero de forma más rápida para el cliente: escanea un código y paga desde su banco.
En la práctica, la adopción entre comerciantes y clientes se quedó corta frente a otras opciones. La mayoría de las billeteras y bancos priorizaron sus propias transferencias o sus propios códigos QR, y el comerciante promedio terminó resolviendo el mismo problema con SPEI o con Mercado Pago, que sí lograron adopción masiva. Mi recomendación práctica: si tu banco ya te ofrece CoDi sin costo y sin fricción, no hay razón para rechazarlo como opción adicional. Pero no lo pongas como tu único método digital ni asumas que tus clientes lo van a pedir. Hoy pesa mucho menos que una transferencia SPEI normal o que Mercado Pago.
¿Cómo manejar las ventas a crédito o fiado sin perder el control de lo que te deben?
Manejando el fiado como una deuda registrada, no como una promesa verbal. El fiado no es, técnicamente, un método de pago: es un aplazamiento del pago que solo funciona si queda claro quién debe, cuánto debe y desde cuándo. El error más común es fiar sin anotar, no fiar de más. Se confía en la memoria del vendedor o del dueño para reconstruir después quién pagó y quién no.
Lourdes tiene una tlapalería en Querétaro con dos sucursales y clientes de construcción que le compran material a crédito para pagarle cuando les paga su propio cliente final. Durante años llevó ese control en una libreta con una hoja por cliente. El problema no era la desconfianza, era la memoria: cuando un cliente pagaba parcial, o cuando un empleado distinto atendía la siguiente compra, la libreta no siempre reflejaba el saldo real, y Lourdes terminaba llamando a sus clientes para “confirmar” cuánto debían, lo cual, dicho con franqueza, no es una conversación cómoda de tener con alguien a quien le quieres seguir vendiendo.
Lo que cambia cuando el fiado se registra en un sistema en lugar de en papel es simple pero se nota rápido: cada venta a crédito queda ligada a un cliente específico, con fecha, monto y saldo pendiente. Cuando el cliente abona, el saldo se actualiza solo. Si el cliente tiene varias compras a crédito acumuladas, el dueño ve el total que debe sin tener que sumar tickets sueltos. Y si el negocio ya trabaja con varios clientes de mayoreo o de crédito recurrente, contar con un límite de crédito por cliente evita que alguien acumule una deuda más grande de la que el negocio puede sostener sin darse cuenta.
Este es un tema lo bastante importante como para merecer su propio desarrollo. Si quieres profundizar, tengo una guía específica sobre cómo manejar ventas a crédito sin perder el control.
¿Cuántos métodos de pago debería aceptar tu negocio realmente en 2026?
Los que correspondan al tipo de venta que haces, no todos los que existen. Sumar métodos de pago por sumar no mejora nada si no puedes controlarlos: cada método adicional es un lugar más donde el dinero puede quedar mal registrado si no hay un proceso claro detrás.
Para orientarte según cómo opera tu negocio:
- Si vendes principalmente en mostrador a consumidor final: efectivo y tarjeta cubren la gran mayoría de tus ventas. Suma Mercado Pago con QR si tus clientes ya piden esa opción.
- Si vendes por WhatsApp, catálogo o pedidos que se cierran antes de entregar: SPEI es indispensable para montos medianos y grandes, y una billetera digital como Mercado Pago te ayuda a cerrar ventas más chicas sin fricción.
- Si vendes a mayoreo o manejas clientes de crédito recurrente: el fiado bien registrado, con saldo, límite de crédito y cobranza estructurada, pesa más que cualquier método de pago nuevo que puedas sumar.
- Si ya tienes tienda en línea o catálogo digital: una billetera integrada al cobro en línea (Mercado Pago es la referencia en México) es prácticamente obligatoria; sin ella, el cliente abandona la compra en el último paso.
Lo que de verdad marca la diferencia no es cuántos métodos aceptas, sino si todos entran al mismo lugar. Un sistema que centraliza el cobro (efectivo, tarjeta, transferencia y crédito registrados en la misma venta, con el mismo corte de caja al final del día) evita que termines revisando cuatro fuentes distintas para saber cuánto vendiste realmente. Esa es la diferencia entre aceptar más formas de pago porque te conviene, y aceptarlas porque tus clientes te lo piden y luego pasar la noche cuadrando números sueltos.
¿Qué debería buscar en un sistema de punto de venta que maneje varios métodos de pago a la vez?
Que registre cada método por separado dentro de la misma venta y que ese registro alimente el corte de caja sin trabajo manual adicional. Si un cliente paga parte en efectivo y parte con tarjeta, el sistema debe reflejar ambos montos en el ticket y en el reporte del día, no obligarte a hacer una nota aparte.
Un sistema de punto de venta pensado para esto suma, además, ventas a crédito con saldo por cliente y reportes que separan cuánto entró en efectivo, cuánto en tarjeta, cuánto por transferencia y cuánto quedó pendiente de cobro. Puedes revisar cómo un sistema que centraliza el cobro maneja estos métodos en un solo lugar. Si tu local tiene cortes de señal, revisa también qué pasa con el cobro cuando se va el internet: en un sistema en la nube con modo sin conexión, como este, la caja sigue vendiendo y las ventas se sincronizan cuando vuelve la señal; la factura sí espera a que regrese internet.
¿Por dónde conviene empezar si hoy solo aceptas efectivo?
Por el método que más rápido recupera ventas que hoy estás perdiendo, no por el más nuevo o el más de moda. Si notas que clientes se van sin comprar por falta de efectivo suficiente, la tarjeta es la prioridad. Si tus ventas se cierran por WhatsApp o redes, SPEI resuelve el problema de inmediato y sin costo de comisión en la mayoría de los bancos. Si ya vendes a crédito de forma informal, ordenar ese fiado en un registro con saldo por cliente suele importar más que sumar un método de cobro nuevo.
Lo que no conviene es sumar los cinco métodos de golpe sin un lugar único donde se registren. Antes de agregar el siguiente método de pago, asegúrate de que el que ya tienes esté bien controlado: que tu corte de caja cuadre todos los días y que sepas, en cualquier momento, cuánto entró por cada canal. Si ya usas un sistema POS para tus ventas, sumar métodos de pago nuevos debería ser cuestión de activarlos, no de rediseñar cómo llevas tu control.
Si estás evaluando herramientas que centralicen el cobro con varios métodos de pago en un solo lugar, conviene revisar si el flujo de cada una se ajusta a cómo cobras hoy.
Preguntas frecuentes
¿Cuáles son los métodos de pago más importantes que debe aceptar un negocio en México en 2026?
Efectivo, tarjeta y al menos una forma de pago digital, como la transferencia SPEI o una billetera como Mercado Pago. El efectivo sigue fuerte: en 2023 el 83.8% de los negocios del país cobraba con él, según los Censos Económicos 2024 del INEGI. Aun así, aceptar solo efectivo deja fuera a los clientes que ya pagan de otra forma.
¿Es obligatorio aceptar pagos con tarjeta en un negocio en México?
No, aceptar tarjeta es decisión de cada negocio. Lo que pesa es la venta que se pierde: el cliente que no trae efectivo suficiente se va sin comprar, sobre todo donde el ticket promedio es alto. Y todavía es raro aceptarla: en 2023 solo el 15.1% de los negocios cobraba con tarjeta de crédito o débito, según el mismo censo del INEGI.
¿Qué comisión se paga al cobrar con Mercado Pago en una tienda en línea?
Mercado Pago cobra un porcentaje de cada pago que procesa, y la tasa cambia según el canal (terminal, link de pago o tienda en línea) y, en algunos casos, según el monto que cobras al mes. Revisa la tarifa vigente en su sitio el día que lo actives. Ojo con un segundo cargo: algunos sistemas suman su propia comisión a los pagos que entran por su tienda en línea, así que pregunta por las dos.
¿Por qué CoDi casi no se usa en los negocios mexicanos?
Porque los bancos y las billeteras empujaron sus propias transferencias y códigos QR, y el comerciante resolvió lo mismo con SPEI o con Mercado Pago. CoDi es el cobro por código QR del Banco de México, pensado para transferencias instantáneas sin terminal y sin comisión. Si tu banco ya te lo ofrece sin fricción, súmalo como opción extra, nunca como tu único método digital.
¿Cómo puedo controlar las ventas a crédito o fiado sin perder dinero?
Registrando cada venta a crédito con cliente, fecha, monto y saldo pendiente, en lugar de confiar en la memoria o en una libreta que no siempre se actualiza. Un sistema que muestre el saldo total por cliente y permita fijar un límite de crédito evita que la deuda de un cliente crezca más de lo que el negocio puede sostener.
¿Necesito un sistema especial para aceptar varios métodos de pago a la vez?
No es obligatorio, pero ayuda mucho. Un sistema de punto de venta que registre efectivo, tarjeta, transferencia y crédito dentro de la misma venta, y que alimente el corte de caja automáticamente, evita el trabajo de revisar por separado cada método al final del día para saber cuánto vendiste realmente.
Sigue leyendo
- Cómo integrar tu tienda física con Mercado Libre sin descuadrar el inventario (2026)
- Ver las ventas de todas tus tiendas en un solo lugar: 6 sistemas comparados (2026)
- Cómo leer los reportes de venta de tu negocio y qué decidir con ellos
- Cómo instalar un punto de venta en tu negocio: qué necesitas y en qué orden (2026)
Sobre el autor
Consultor con 15 años implementando sistemas de punto de venta, inventario y facturación electrónica en comercios mexicanos. Prueba los sistemas, habla con quienes los usan a diario y publica lo que encuentra.