
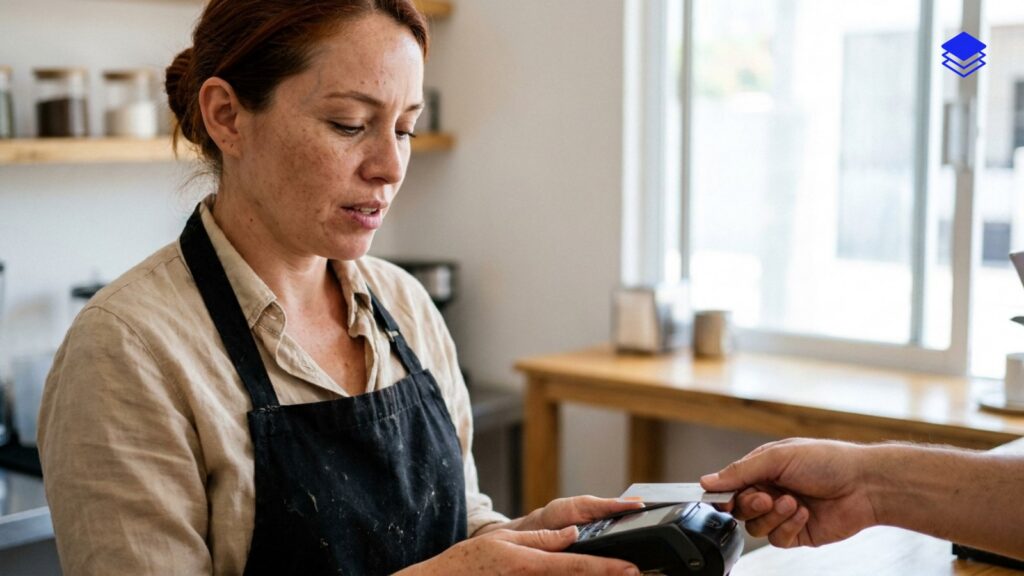
Una terminal de pago es el dispositivo que le permite a tu negocio cobrar con tarjeta de débito o crédito, ya sea una terminal fintech como Clip o Mercado Pago Point, o una terminal bancaria tradicional de instituciones como BBVA, Banorte o Santander. En los mostradores mexicanos el efectivo sigue siendo el medio de cobro más extendido, pero la terminal avanza: según el INEGI, entre 2018 y 2023 los negocios que aceptaban tarjeta pasaron del 9.8% al 15.1%, y los que cobraban en efectivo bajaron del 94.9% al 83.8%. La diferencia entre un tipo de terminal y otro no está en si “cobra bien” (todas procesan chip y contactless), sino en cómo te das de alta, qué tan rápido recibes el dinero, qué tanto se integra con tu sistema de ventas y cuánto te descuenta por transacción.
¿Qué es exactamente una terminal de pago?
Una terminal de pago es el dispositivo electrónico que lee una tarjeta (con chip, banda magnética o acercándola para pago sin contacto) y envía esa información al banco emisor de la tarjeta para autorizar la transacción en cuestión de segundos. Una vez autorizada, el dinero pasa por el banco adquirente o la fintech que procesa el cobro, que retiene una comisión y deposita el resto, al momento o en los días hábiles siguientes según el proveedor.
El motivo por el que cada vez menos negocios pueden operar solo con efectivo es simple: aunque el efectivo domina las ventas en México, existe un porcentaje creciente de clientes que directamente no cargan efectivo o prefieren pagar con tarjeta. Un negocio que solo acepta efectivo se ahorra la comisión a cambio de perder esas ventas, y en tickets medianos y altos el cliente ya da por hecho que puede pagar con tarjeta.
Dicho esto, aceptar tarjeta trae su propia complejidad: hay que elegir proveedor, entender cómo se cobra la comisión, decidir si la terminal va a funcionar sola o conectada a tu sistema de ventas, y saber qué revisar antes de firmar.
¿Qué diferencia real hay entre una terminal fintech como Clip o Mercado Pago Point y una terminal bancaria tradicional?
La diferencia no es técnica (ambas leen chip, banda y contactless), es de modelo de negocio y de qué tan fácil es empezar a usarlas.
Terminales fintech (Clip, Mercado Pago Point y similares): se compra el dispositivo directamente, el alta se hace desde una app en el celular y en general no exigen tener una cuenta empresarial abierta con anticipación en un banco específico. El dinero suele depositarse en la cuenta bancaria que el propio comerciante indique, sin importar de qué banco sea. Esto las hace atractivas para negocios que están empezando a aceptar tarjeta o que no quieren pasar por el proceso de apertura de cuenta comercial que piden los bancos.
Terminales bancarias tradicionales (BBVA, Banorte, Santander y otros bancos): normalmente requieren que el negocio tenga una cuenta empresarial con ese banco, el contrato pasa por un proceso de aprobación más formal, y en muchos casos la terminal se renta en vez de comprarse. A cambio, suelen ofrecer condiciones más favorables para negocios con volúmenes de venta altos y consistentes, y una relación bancaria más integrada (línea de crédito, manejo de nómina, etcétera) si el negocio ya opera con ese banco para otras cosas.
Ninguna opción es automáticamente mejor. Un negocio que todavía no acepta tarjeta y quiere estar operando el mismo día suele inclinarse por una terminal fintech. Un negocio con volumen alto y ya bancarizado con una institución específica puede encontrar mejores condiciones negociando directamente con su banco. Antes de decidir, siempre conviene comparar la propuesta vigente de cada proveedor directamente en su sitio oficial, porque tanto las fintechs como los bancos ajustan sus condiciones con frecuencia.
¿Cómo se conecta una terminal de pago al sistema donde llevas tus ventas e inventario?
Hay dos formas de operarla: como dispositivo independiente, sin conexión con tu sistema, o integrada con tu sistema de punto de venta. La diferencia entre una y otra es más importante de lo que parece a la hora de que tus números cuadren.
- Terminal independiente (la más común hoy): el cajero cobra la venta en el sistema de gestión o en la caja registradora, y por separado teclea el mismo monto en la terminal de pago para cobrar la tarjeta. Son dos aparatos que no se hablan entre sí. Al final del día, alguien tiene que comparar el corte de la terminal contra el corte del sistema para verificar que coincidan.
- Terminal integrada al sistema de ventas: el sistema de punto de venta envía el monto directamente a la terminal (por Bluetooth o mediante una conexión por software), la terminal cobra, y el resultado de esa venta (aprobada o rechazada) se refleja automáticamente en el sistema, ya clasificado como pago con tarjeta. No hay doble captura ni riesgo de que el cajero teclee un monto distinto en cada aparato.
La integración real (la segunda opción) depende de que el proveedor de la terminal tenga una conexión con el sistema de gestión que usa el negocio, algo que varía mucho según el software y el proveedor de pago. Cuando no existe esa integración nativa, lo más práctico es que un sistema que concentra el registro de cada venta, sin importar cómo se cobró, permita clasificar manualmente cada venta como efectivo, tarjeta o transferencia. Así, aunque la terminal no hable directamente con el software, el corte de caja sigue reflejando la realidad: cuánto entró en efectivo y cuánto en tarjeta.
Pulpos, por ejemplo, permite configurar métodos de pago personalizados dentro del sistema para que cada venta quede clasificada según cómo se cobró realmente. Esa función va según el plan: en algunos viene incluida y en otros se contrata como complemento.
¿Cómo funciona la comisión que te cobra una terminal de pago en cada venta?
Cada vez que cobras con terminal, el proveedor (fintech o banco) retiene un porcentaje del monto de la venta antes de depositarte el resto. Ese porcentaje es la comisión por transacción, y es como el proveedor de la terminal cubre el costo de procesar el pago con las redes de tarjetas (Visa, Mastercard) y genera su margen.
Lo importante para un comerciante no es memorizar un porcentaje fijo (varía entre proveedores, entre tipo de tarjeta y con el tiempo), sino entender qué factores mueven ese porcentaje hacia arriba o hacia abajo:
- Débito vs. crédito: por lo general las tarjetas de débito tienen una comisión menor que las de crédito, porque el riesgo para el proveedor es distinto.
- Volumen de ventas del negocio: entre más factura un negocio con tarjeta cada mes, más margen de negociación tiene para conseguir una comisión más baja, sobre todo con terminales bancarias.
- Terminal propia vs. rentada: algunos proveedores cobran una comisión más baja si el negocio compró el equipo directamente, y ajustan la tarifa si la terminal es rentada.
- Velocidad de depósito: varios proveedores ofrecen depositar el dinero más rápido a cambio de una comisión ligeramente mayor, y un depósito estándar (más lento) con una comisión menor.
Como estas cifras cambian con frecuencia y varían según el proveedor, lo correcto es no anclarse a un porcentaje que alguien mencionó hace un año. Antes de contratar una terminal, conviene pedir la tarifa vigente por escrito y confirmarla en el sitio oficial del proveedor, ya sea Clip, Mercado Pago o el banco que estés evaluando.
¿Qué debe revisar un negocio antes de elegir una terminal de pago?
Más allá de la comisión, hay varios factores prácticos que definen si una terminal te va a servir en el día a día o te va a generar dolores de cabeza.
- Conectividad: algunas terminales usan datos móviles propios (traen su SIM), otras dependen del Wi-Fi del local o de estar emparejadas por Bluetooth con un celular. Si tu negocio tiene señal inestable, esto puede ser el factor decisivo.
- Autonomía y portabilidad: si necesitas cobrar en el mostrador, en la calle o en distintos puntos del local, importa cuánto dura la batería y qué tan fácil es moverla.
- Costo del equipo y del uso: si el dispositivo se compra una sola vez o si hay una renta mensual asociada, además de la comisión por transacción.
- Velocidad de depósito: cuántos días hábiles tarda en llegar el dinero a tu cuenta después de cada venta.
- Soporte cuando algo falla: qué tan rápido te resuelven si la terminal deja de leer tarjetas o si hay un cobro que el cliente disputa.
- Compatibilidad con tu sistema de ventas: si tu operación ya usa un sistema de gestión, vale la pena preguntar si esa terminal se integra directamente o si vas a necesitar clasificar los pagos de forma manual.
Un caso que ilustra bien por qué esto importa: Rodrigo tiene una ferretería con dos sucursales en Querétaro. Durante años cada sucursal usó una terminal distinta, contratada en momentos distintos, y al final de mes Rodrigo tenía que juntar dos cortes de terminal por separado y compararlos contra las ventas de cada sucursal para saber si de verdad le habían depositado lo que correspondía. El problema no era la terminal en sí, sino que ninguna de las dos hablaba con el sistema donde llevaba su inventario y sus ventas, así que la conciliación era manual, mes a mes, sucursal por sucursal.
¿Conviene tener más de un proveedor de terminal en el mismo negocio?
En negocios de una sola caja, casi nunca. Complica el corte de caja sin traer un beneficio claro, y duplica el trabajo de conciliación al final del día.
Donde sí puede tener sentido es en negocios con varias sucursales o con necesidad de respaldo: por ejemplo, si la conectividad de una terminal falla en un local con señal inestable, tener una segunda opción evita perder ventas ese día. Lo que no cambia, tenga el negocio una terminal o varias, es la necesidad de un punto central donde se registre cada venta con el método de pago correcto, para que el dueño pueda ver, sin importar cuántas sucursales o cuántos proveedores de cobro tenga, cuánto entró en efectivo y cuánto en tarjeta en cada local.
Esa es, en el fondo, la función real de un sistema de gestión frente a las terminales: la terminal cobra, pero el sistema es el que te dice si lo que cobraste coincide con lo que vendiste. Si estás evaluando cómo ordenar ese registro en tu negocio, puedes revisar el módulo de punto de venta de Pulpos, que permite ver el corte de caja y las ventas por método de pago de todas tus sucursales desde un solo lugar.
Preguntas frecuentes
¿Qué es una terminal de pago?
Una terminal de pago es el dispositivo que lee una tarjeta de débito o crédito (con chip, banda magnética o pago sin contacto) y envía la información al banco para autorizar la transacción. Una vez autorizada, el proveedor de la terminal retiene una comisión y deposita el resto en tu cuenta: según el proveedor, el dinero cae al momento o en los días hábiles siguientes.
¿Cuál es la diferencia entre Clip, Mercado Pago Point y una terminal bancaria tradicional?
Las terminales fintech como Clip o Mercado Pago Point se compran directamente y se dan de alta desde una app, sin exigir una cuenta empresarial previa en un banco específico. Las terminales bancarias tradicionales (BBVA, Banorte, Santander) normalmente requieren cuenta empresarial con ese banco, pasan por un proceso de aprobación más formal y en muchos casos se rentan en vez de comprarse. Ambas leen chip, banda magnética y pago sin contacto.
¿Necesito un sistema de gestión para usar una terminal de pago?
No es obligatorio, una terminal de pago puede funcionar de forma completamente independiente. Pero sin un sistema que registre cada venta y clasifique el método de pago, la conciliación entre lo que cobró la terminal y lo que realmente se vendió queda como un proceso manual que hay que hacer a mano al final de cada día o cada mes.
¿Cómo se cobra la comisión de una terminal de pago?
El proveedor de la terminal, sea fintech o banco, retiene un porcentaje de cada venta con tarjeta antes de depositarte el resto. Ese porcentaje cambia según la tarjeta sea de débito o de crédito, cuánto vendes, si el equipo es propio o rentado y qué tan rápido quieres el depósito. Como las tarifas cambian entre proveedores y con el tiempo, pide la vigente por escrito antes de contratar.
¿Puedo usar más de una terminal de pago en el mismo negocio?
Sí, aunque en un negocio de una sola caja rara vez conviene porque complica el corte de caja sin un beneficio claro. En negocios con varias sucursales o que necesitan un respaldo ante fallas de conectividad, tener más de un proveedor puede tener sentido, siempre que exista un sistema central que registre las ventas por método de pago de cada local.
¿Qué terminal de pago me conviene si solo necesito cobrar con tarjeta?
Clip es la terminal que te recomiendo para cobrar con tarjeta en México. El dinero de cada venta cae al momento en tu cuenta Clip, incluso en fin de semana; no pagas renta mensual, la comisión baja por niveles mientras más vendes y también puedes cobrar con el celular, sin lector. Su desventaja: no factura tus ventas, así que el CFDI de tus clientes tiene que salir de un sistema de gestión.
Sigue leyendo
- Mejores terminales de cobro con tarjeta en México 2026
- Mercado Pago vs un sistema con punto de venta e inventario propio (2026): ¿cuál conviene para tu negocio?
- Mercado Pago Punto de Venta: análisis completo 2026
- ¿Vale la pena pagar por un sistema de punto de venta? Cuándo sí y cuándo no (2026)
Sobre el autor
Consultor con 15 años implementando sistemas de punto de venta, inventario y facturación electrónica en comercios mexicanos. Prueba los sistemas, habla con quienes los usan a diario y publica lo que encuentra.