
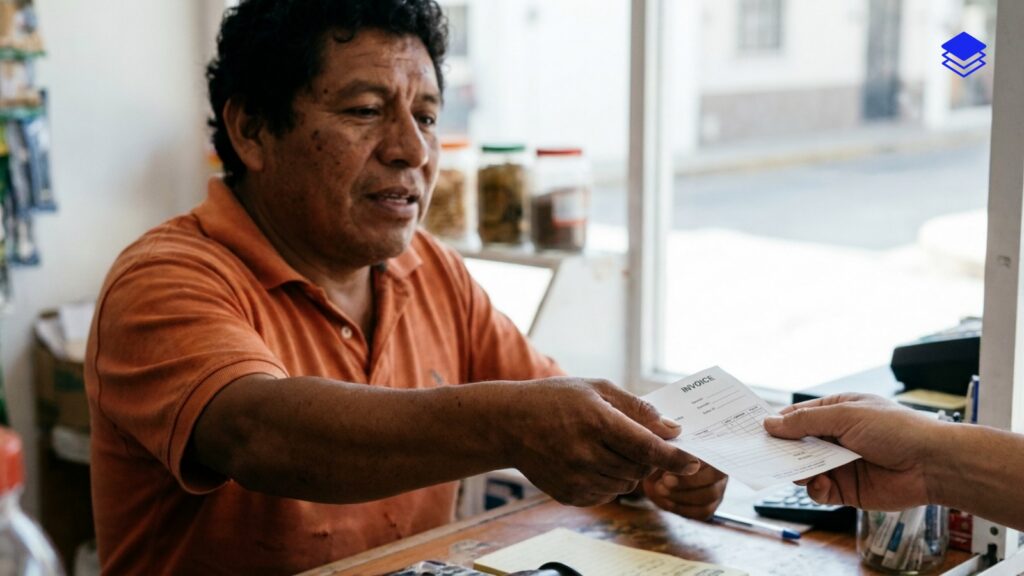
La facturación electrónica en México es el sistema obligatorio del SAT para emitir comprobantes fiscales digitales, conocidos como CFDI. Desde abril de 2023, todos los negocios deben emitir facturas en formato CFDI 4.0; no hacerlo puede resultar en multas de hasta $127,530 según el Código Fiscal de la Federación, con los montos vigentes en 2026. Para facturar, el comerciante necesita un RFC activo, una Firma Electrónica Avanzada (e.firma) y un sistema de facturación conectado a un Proveedor Autorizado de Certificación (PAC) que valide y timbre cada factura ante el SAT.
Esta guía explica todo el proceso de inicio a fin (qué es cada elemento, cómo funciona y qué necesitas para empezar) en lenguaje del negocio diario, no en términos contables.
¿Qué es la facturación electrónica?
La facturación electrónica es la forma en que el SAT controla las transacciones comerciales de los negocios en México. En lugar de facturas en papel que podían alterarse o inventarse, el gobierno creó un sistema digital donde cada factura queda registrada y validada en tiempo real.
Antes de 2010, los negocios emitían facturas impresas. El SAT no podía verificar en tiempo real si esa factura era real o inventada. Con el sistema electrónico, cada vez que un negocio emite una factura, un intermediario la valida y la registra, y el SAT puede consultarla en cualquier momento.
Para el comerciante, la facturación electrónica significa dos cosas concretas:
- Obligación: si tienes RFC y generas ingresos, debes emitir facturas en formato digital cuando un cliente las pida (y en ciertos casos, aunque no las pidan).
- Beneficio: las facturas que recibes de tus proveedores también son digitales, así que puedes usarlas para deducir gastos y reducir impuestos.
¿Qué es un CFDI?
CFDI significa Comprobante Fiscal Digital por Internet. Es el nombre oficial de la factura electrónica en México. Cuando alguien te dice “mándame el CFDI”, te está pidiendo la factura.
Aquí hay algo que confunde a muchos comerciantes: la factura real no es el PDF. El PDF es solo la representación visual, lo que puedes leer e imprimir. La factura legal es el archivo XML.
El XML es un archivo de texto con código que contiene todos los datos fiscales de la operación. Ese archivo es el que vale legalmente ante el SAT. Si alguna vez tienes que demostrar una operación ante Hacienda, el XML es lo que presenta tu contador.
Cuando una factura está completa y válida, tienes dos archivos:
- El XML: el documento legal. Se guarda en tu sistema o en tu email. Nunca borrarlo.
- El PDF: la versión que le mandas al cliente para que la pueda leer. No tiene validez fiscal por sí solo.
Una forma de verificar que una factura es válida: busca en ella el UUID (también llamado folio fiscal). Es un número largo con letras y guiones, algo como: A1B2C3D4-1234-5678-ABCD-000000000001. Ese código único identifica esa factura en el sistema del SAT. Si no tiene UUID, la factura no fue timbrada y no es válida.
¿Cuáles son los tipos de CFDI que debe conocer un comerciante en México?
No todos los CFDI son iguales. El SAT define varios tipos según la operación que amparan. Estos son los que más vas a usar en un negocio comercial:
| Tipo de CFDI | Para qué sirve | Ejemplo práctico |
|---|---|---|
| Ingreso | Documenta una venta o prestación de servicio | Un cliente compra mercancía y pide factura. Este es el CFDI más común. |
| Egreso | Documenta una devolución, descuento o nota de crédito | Un cliente devuelve un producto y le regresas el dinero. El egreso cancela o reduce el ingreso original. |
| Traslado | Acompaña mercancías cuando se mueven de un lugar a otro | Envías mercancía de tu bodega central a una sucursal. El traslado es el “permiso” de que esa mercancía puede circular. |
| Complemento de Pago | Confirma el pago cuando la factura se cobró en parcialidades | Le facturas a un cliente en enero y te paga en dos exhibiciones. Cada pago recibido se documenta con un complemento de pago. |
Para la gran mayoría de las ventas del día a día, solo vas a usar el CFDI de Ingreso. Los demás tipos entran cuando hay devoluciones, crédito a clientes o movimiento de mercancías.
¿Qué es el timbrado de una factura?
El timbrado es el paso que vuelve válida tu factura ante el SAT, y lo hace en segundos un intermediario autorizado. Es el corazón del sistema, y la parte que más confunde a quien empieza a facturar.
Cuando generas una factura en tu sistema, ese documento no va directamente al SAT. Primero pasa por un intermediario autorizado llamado PAC (Proveedor Autorizado de Certificación). El PAC recibe la factura, verifica que tenga todos los datos correctos, le pone un sello digital (el “timbre”) y le asigna el UUID. Después te la regresa ya válida.
En términos simples: el PAC es el intermediario entre tu sistema y el SAT. Tú le mandas la factura, él la valida y te la regresa timbrada. No tienes que hacer nada con el SAT directamente.
El proceso completo de timbrado tarda segundos. Para el comerciante es invisible: haces clic en “facturar”, el sistema manda la factura al PAC, el PAC la timbra y te regresa el XML y el PDF listos para enviárselos al cliente.
El timbrado es el proceso de validación. Una factura “timbrada” es una factura válida con UUID. Una factura “sin timbrar” no existe legalmente ante el SAT.
Los PAC son empresas autorizadas por el SAT: no cualquier empresa puede hacer este trabajo. Hay una lista oficial en el sitio del SAT. La mayoría de los sistemas de facturación ya tienen integrado su propio PAC, así que el comerciante no tiene que elegir ni contratar uno por separado.
¿Qué información necesita el SAT en una factura electrónica CFDI 4.0 en 2026?
El CFDI 4.0 es la versión actual y obligatoria de la factura electrónica en México desde el 1 de abril de 2023. Respecto a versiones anteriores, la diferencia más importante para los comerciantes es que ahora se requiere más información del cliente al que se le factura.
Estos son los datos que debe tener toda factura CFDI 4.0:
- RFC del emisor: el RFC del negocio que emite la factura (el tuyo)
- RFC del receptor: el RFC de quien recibe la factura (tu cliente)
- Nombre completo del receptor: exactamente como aparece en el SAT, sin abreviaturas
- Código postal del receptor: el del domicilio fiscal registrado ante el SAT
- Régimen fiscal del receptor: dato nuevo en CFDI 4.0. Es el tipo de régimen con el que el cliente está dado de alta (por ejemplo: “Régimen Simplificado de Confianza” o “Personas Físicas con Actividad Empresarial”). Sin este dato, la factura se rechaza.
- Uso del CFDI: para qué usará el cliente la factura (por ejemplo: gastos generales, adquisición de mercancias)
- Descripción del producto o servicio: con clave del catálogo SAT correspondiente
- Subtotal, IVA e importe total
El requisito más nuevo y el que más genera problemas es el régimen fiscal del receptor. Si tu cliente no te da ese dato, o si lo da mal, la factura se rechaza en el timbrado. La solución práctica: cuando un cliente pida factura, pedirle también su constancia de situación fiscal, porque ese documento tiene todos los datos necesarios.
Nota importante sobre los catálogos del SAT: el sistema usa listas de claves para clasificar productos y servicios. El SAT actualiza esos catálogos periódicamente. La última actualización crítica fue el 31 de enero de 2026. Los sistemas que no se actualizan automáticamente pueden quedarse con catálogos vencidos, lo que genera rechazos de facturas sin razón aparente.
¿Cuándo usa un comerciante la factura global al público en general?
Un comerciante usa la factura global al público en general para las ventas en las que nadie pidió factura, que en un negocio de mostrador (la ferretería, la papelería, el abarrote) son la mayoría de las del día: clientes que solo quieren su ticket y seguir su camino.
Funciona así: al final del día (o de la semana, o del mes, según el régimen fiscal del negocio), el sistema genera una sola factura que agrupa todas las ventas que no tuvieron factura individual. Esa factura se emite al RFC genérico XAXX010101000, que es el RFC que el SAT asignó para el “público en general”.
¿Para qué sirve al comerciante? Para tener sus ingresos correctamente declarados sin tener que generar una factura individual por cada venta de $50 pesos. La factura global es la forma de reportar al SAT: “estas ventas existieron, aunque el cliente no pidió factura”.
Los buenos sistemas de facturación generan la factura global automáticamente. El comerciante no tiene que hacer nada más que revisar que los totales cuadren con su corte de caja del período.
¿Qué necesita un comerciante mexicano para empezar a emitir facturas electrónicas hoy?
Para emitir facturas electrónicas válidas en México necesitas tres cosas fundamentales:
1. RFC activo
El Registro Federal de Contribuyentes es tu identificación ante el SAT. Si ya tienes negocio formal, probablemente ya tienes RFC. Si no, se tramita en el portal del SAT (sat.gob.mx) o en cualquier oficina del SAT con una cita.
2. e.firma (antes FIEL)
La Firma Electrónica Avanzada es el equivalente digital de tu firma física ante el SAT. Es una identificación que acredita que eres tú quien está realizando trámites fiscales. Se tramita en persona en el SAT: no se puede hacer en línea por primera vez. Consta de dos archivos: un certificado (.cer) y una llave privada (.key), más una contraseña que tú eliges.
La e.firma sirve para múltiples trámites del SAT. Para facturar específicamente, también necesitas el siguiente elemento:
3. CSD (Certificado de Sello Digital)
El CSD es diferente a la e.firma. Mientras que la e.firma es para identificarte ante el SAT, el CSD es específicamente el “sello” que se pone a cada factura que emites. Se genera a partir de tu e.firma, directamente en el portal del SAT, y también consta de archivos .cer y .key.
Una vez que tienes RFC + e.firma + CSD, solo necesitas un sistema de facturación que esté conectado a un PAC. Capturas los datos de la venta, el sistema arma el XML, lo manda al PAC, el PAC lo timbra y te regresa la factura lista.
Aquí una diferencia práctica que conviene mencionar: algunos sistemas de facturación incluyen el PAC dentro de su plataforma, lo que significa que el comerciante no tiene que contratar el PAC por separado ni hacer ninguna configuración técnica. Sistemas como Pulpos incluyen facturación CFDI con el PAC ya configurado: el comerciante solo captura la venta y el sistema hace el resto. Una consideración a tener en cuenta: Pulpos suma un modo sin conexión que sostiene la venta durante un corte de internet, pero el timbrado del CFDI sí necesita señal, el SAT exige conexión para timbrar, y el sistema para entrar sin internet necesita haber iniciado sesión en ese equipo en los últimos 7 días, algo a considerar en locales sin señal como regla.
Otros sistemas requieren que el comerciante contrate el PAC por separado y lo configure manualmente en el sistema, un proceso más complejo y con un costo adicional.
¿Qué pasa si un negocio en México no emite facturas electrónicas o las emite mal?
Las consecuencias de no facturar correctamente van desde multas económicas hasta problemas más serios con el SAT.
Multas por no emitir CFDI
El Código Fiscal de la Federación (artículos 83, fracción VII, y 84, fracción IV) castiga no expedir un comprobante cuando debió emitirse con una multa de $22,300 a $127,530, o de $1,910 a $3,800 si tributas en el RESICO como persona física, con los montos vigentes en 2026. Si un cliente pidió factura y no se la diste, ya cometiste la infracción. Y si reincides, el SAT puede además clausurar tu negocio de tres a quince días.
Problemas por CFDI mal emitidos
Una factura con datos incorrectos (RFC del cliente mal escrito, régimen fiscal equivocado, código postal que no coincide con lo registrado en el SAT) se rechaza en el timbrado o puede ser inválida aunque el PAC la timbre. Si tu cliente no puede deducir esa factura por un error de datos, tendrás que cancelarla y volver a emitirla. Hacerlo frecuentemente es señal de alerta para el SAT.
Cancelación de CFDI: ya no es automática
Desde las versiones recientes del CFDI, cancelar una factura ya no depende solo del emisor. Si la factura fue “aceptada” por el receptor en el sistema del SAT, el receptor debe aprobar la cancelación. Para el comerciante esto significa: es mejor facturar bien desde el principio que cancelar y rehacer.
Lo que más afecta a negocios que no facturan
Más allá de las multas, no facturar tiene un costo operativo real: no puedes deducir tus gastos si tus ingresos no están declarados, tus proveedores formales no querrán trabajar contigo sin RFC, y si algún día quieres acceder a crédito formal o crecer, el historial fiscal importa.
Resumen: lo que necesitas recordar
- La factura electrónica en México se llama CFDI: Comprobante Fiscal Digital por Internet.
- La versión obligatoria desde abril de 2023 es el CFDI 4.0.
- El archivo legal es el XML, no el PDF. El PDF es solo la versión que se le manda al cliente.
- El PAC es el intermediario que valida y timbra cada factura antes de que sea legal. El comerciante no trata directamente con el SAT.
- Para empezar a facturar necesitas: RFC + e.firma + CSD + un sistema con PAC integrado.
- No facturar cuando debes hacerlo tiene multas de $22,300 a $127,530, o de $1,910 a $3,800 en el RESICO de personas físicas.
- Las ventas a clientes que no piden factura se pueden consolidar en una factura global al público en general.
Si estás evaluando qué sistema usar para facturar, el criterio más importante es que tenga el PAC ya integrado y que se actualice automáticamente cuando el SAT cambia sus catálogos: eso te evita rechazos y configuraciones técnicas que no son tu trabajo. Puedes revisar opciones y planes en pulpos.com/precios.
Para profundizar en los cambios específicos del CFDI 4.0 y los errores más comunes al migrar desde versiones anteriores, revisa también: Guía completa de CFDI 4.0 para comerciantes mexicanos. Y si buscas entender cómo se integra la facturación con el resto de las operaciones de tu negocio, el artículo sobre sistema de punto de venta explica cómo POS y facturación trabajan juntos.
Preguntas frecuentes
¿Qué es la facturación electrónica en México?
La facturación electrónica en México es el sistema obligatorio del SAT para emitir comprobantes fiscales digitales, conocidos como CFDI (Comprobante Fiscal Digital por Internet). Desde abril de 2023, la única versión válida es el CFDI 4.0. Cada factura pasa por un Proveedor Autorizado de Certificación (PAC), que la valida y la timbra antes de que tenga validez ante el SAT.
¿Qué diferencia hay entre el CFDI y el PDF de la factura?
La factura legal es el CFDI en archivo XML, que contiene los datos fiscales de la operación y es el documento válido ante el SAT; el PDF es solo su representación impresa para que el cliente la lea y no tiene validez fiscal por sí solo. CFDI significa Comprobante Fiscal Digital por Internet. Toda factura válida lleva un UUID o folio fiscal, el número único que le asigna el PAC al timbrarla.
¿Qué hace un PAC en la facturación electrónica?
Un PAC (Proveedor Autorizado de Certificación) valida y timbra tus facturas: recibe el comprobante que genera tu sistema, revisa que los datos cumplan con el SAT, le pone el sello digital y le asigna un UUID único. El proceso tarda segundos. Muchos sistemas de facturación ya trabajan con un PAC conectado, así que el comerciante no tiene que contratarlo ni configurarlo por separado.
¿Qué necesito para empezar a emitir facturas electrónicas en México?
Necesitas tres cosas del SAT y un sistema de facturación conectado a un PAC: tu RFC activo; la e.firma (antes FIEL), que acredita tu identidad y se tramita en persona en una oficina del SAT; y el CSD (Certificado de Sello Digital), que se genera con la e.firma en el portal del SAT y sella cada factura. Con eso cargado en tu sistema ya puedes emitir CFDI 4.0.
¿Qué es la factura global al público en general?
La factura global al público en general es un CFDI que junta en un solo comprobante las ventas de un periodo (por día, semana, quincena o mes) a clientes que no pidieron factura. Se emite al RFC genérico XAXX010101000, que el SAT usa para el público en general, y así tus ingresos de mostrador quedan declarados sin facturar cada ticket. Muchos sistemas de punto de venta la arman con las ventas no facturadas.
¿Cuánto es la multa por no emitir facturas electrónicas en México?
No emitir un comprobante fiscal cuando estás obligado se multa con $22,300 a $127,530, o con $1,910 a $3,800 si eres persona física en el RESICO, según los artículos 83 y 84 del Código Fiscal de la Federación, con montos vigentes en 2026. Expedirlo sin los requisitos fiscales cae en la misma sanción. Si reincides, el SAT puede además clausurar el establecimiento de tres a quince días.
Sigue leyendo
- Mejor sistema de facturación para farmacias en México 2026
- Qué es un sistema POS y cómo funciona: guía completa para comerciantes mexicanos 2026
- Qué es el complemento de pago (CFDI PPD) y cuándo tienes que emitirlo
- Sistemas POS con CFDI 4.0 integrado en México 2026
Sobre el autor
Consultor con 15 años implementando sistemas de punto de venta, inventario y facturación electrónica en comercios mexicanos. Prueba los sistemas, habla con quienes los usan a diario y publica lo que encuentra.