
Sí, puedes emitir y timbrar CFDI 4.0 desde el mismo punto de venta donde cobras, sin abrir otro programa ni volver a capturar la venta. Para hacerlo necesitas tu RFC activo, tu Certificado de Sello Digital (CSD) y que el sistema esté conectado a un PAC autorizado por el SAT, además de pedirle al cliente sus datos fiscales antes de cerrar la venta. Hay un matiz importante: el punto de venta no timbra por sí mismo, arma el comprobante y lo envía a un PAC, que es quien lo sella y devuelve el folio fiscal.
Información verificada en agosto de 2026; consulta el portal del SAT para catálogos y reglas vigentes.
¿Cómo puedo emitir facturas CFDI desde mi punto de venta?
Emites la factura desde el mismo sistema donde registras la venta: al cerrar el cobro, el sistema toma los productos, las cantidades y los importes que ya quedaron en la nota de venta y los convierte en el CFDI, sin que nadie los vuelva a teclear. Lo único que se agrega en ese momento son los datos fiscales del cliente y el uso que le dará al comprobante.
El problema aparece en los negocios donde el punto de venta y la facturación viven en programas distintos. Ahí alguien tiene que tomar la nota de venta ya cerrada y volver a capturar productos, cantidades e importes en otro sistema para poder timbrar. Cada vez que un dato se vuelve a escribir a mano hay una oportunidad de que no cuadre con lo que realmente se vendió, y una factura que no coincide con la venta termina en reclamo del cliente o en una corrección posterior que quita tiempo. Cuando todo sale del mismo sistema, esa doble captura desaparece.
¿Puedo timbrar facturas electrónicas desde un punto de venta?
Sí, y cuando facturas seguido es lo más ordenado, porque timbras sobre la venta ya registrada en lugar de volver a capturarla en el portal del SAT. Pero conviene entender un matiz que casi ningún sistema explica con claridad: el punto de venta no es el que sella la factura. Casi ningún sistema de gestión o POS es PAC. Lo que hace el sistema es armar el XML del comprobante y enviarlo a un PAC (Proveedor Autorizado de Certificación), que es quien el SAT autorizó para certificar. El PAC valida, sella y devuelve el CFDI timbrado con su folio fiscal (el UUID).
Esa diferencia importa a la hora de comparar sistemas. Cuando un vendedor dice “mi sistema timbra”, en realidad quiere decir que tu sistema envía a un PAC y ese PAC timbra. Sistemas de escritorio como eleventa o SICAR llevan más de una década haciendo justamente eso, timbrando a través de un PAC, y su ventaja real está en los años de recorrido y en el soporte presencial que dan por medio de distribuidores en buena parte del país. Lo que cambia entre un sistema y otro no es “quién timbra”, sino qué tan integrado está ese envío al PAC dentro del flujo de cobro y qué tanto valida los datos antes de mandarlos.
¿Qué necesitas para empezar a facturar desde el punto de venta?
Del lado de tu negocio necesitas cuatro cosas antes de emitir el primer CFDI: RFC activo con obligaciones fiscales, tu e.firma vigente, un Certificado de Sello Digital (CSD) y que el sistema esté conectado a un PAC. Sin cualquiera de estos cuatro elementos, no hay forma de timbrar, ni desde el punto de venta ni desde ningún otro lado.
- RFC activo: tu registro debe estar dado de alta y con las obligaciones que corresponden a tu actividad. Si vendes al público, esto depende de tu régimen fiscal (por ejemplo, RESICO, que solo aplica mientras tus ingresos del año no pasen el tope que fija la ley).
- e.firma vigente: es tu firma electrónica ante el SAT. La necesitas, entre otras cosas, para tramitar el Certificado de Sello Digital.
- Certificado de Sello Digital (CSD): es el certificado con el que se sellan tus facturas. Se tramita en el portal del SAT (CertiSAT) y consiste en dos archivos (.cer y .key) más una contraseña. Tiene una vigencia de cuatro años, así que conviene anotar cuándo vence para no quedarte sin poder facturar.
- Conexión a un PAC: el sistema que uses en la caja tiene que estar enlazado con un PAC autorizado por el SAT. Muchos sistemas de gestión ya traen esa conexión incluida en el producto, de modo que tú no contratas el PAC por separado, pero conviene confirmarlo antes de decidir.
¿Qué datos fiscales tienes que pedirle al cliente antes de cerrar la venta?
Necesitas cinco datos exactos, no aproximados: RFC, nombre o razón social tal como aparece en su constancia de situación fiscal, régimen fiscal, código postal del domicilio fiscal y el uso que le dará al comprobante (por ejemplo “Gastos en general” o “Adquisición de mercancías”). El CFDI 4.0 valida estos campos contra el registro del SAT antes de timbrar, así que un espacio de más, una abreviatura distinta o un código postal que no coincide con lo que el SAT tiene registrado es motivo de rechazo inmediato.
La forma más simple de evitar el problema es pedirle al cliente su constancia de situación fiscal actualizada, o que la lea directamente desde su celular, en lugar de que te dicte los datos de memoria. Muchos rechazos no vienen de un error del sistema, vienen de un RFC mal recordado, de un régimen fiscal que el cliente cambió y no avisó, o de un nombre abreviado distinto al que el SAT tiene registrado.
¿Cuáles son los pasos exactos para timbrar una factura desde el punto de venta?
El proceso tiene seis pasos y, si el sistema está bien configurado, toma menos de un minuto adicional sobre el tiempo normal de cobro.
- Cerrar la venta en el punto de venta: se registran los productos, las cantidades y el método de pago como en cualquier nota de venta normal.
- Preguntar si requiere factura: si el cliente dice que sí, el sistema debe dar la opción de facturar esa misma venta sin tener que abrir otra pantalla ni otro programa.
- Capturar o recuperar los datos fiscales: si es la primera vez que factura ese cliente, se capturan RFC, razón social, régimen fiscal, código postal y uso del CFDI. Si ya compró antes, el sistema debería tener esos datos guardados para no volver a pedirlos.
- Seleccionar el método de pago fiscal: PUE (pago en una sola exhibición) si ya se cobró completo, o PPD (pago en parcialidades o diferido) si queda saldo pendiente, porque cada uno tiene reglas distintas de timbrado y el PPD lleva después su complemento de pago.
- Timbrar el comprobante: el sistema envía la información al PAC, que valida los datos contra el SAT y devuelve el CFDI timbrado con su folio fiscal.
- Entregar la factura y guardar el folio: se envía por correo o con un código que el cliente puede escanear desde su celular, y el folio queda registrado en el historial del sistema para consultarlo después si hace falta reimprimirlo o cancelarlo.
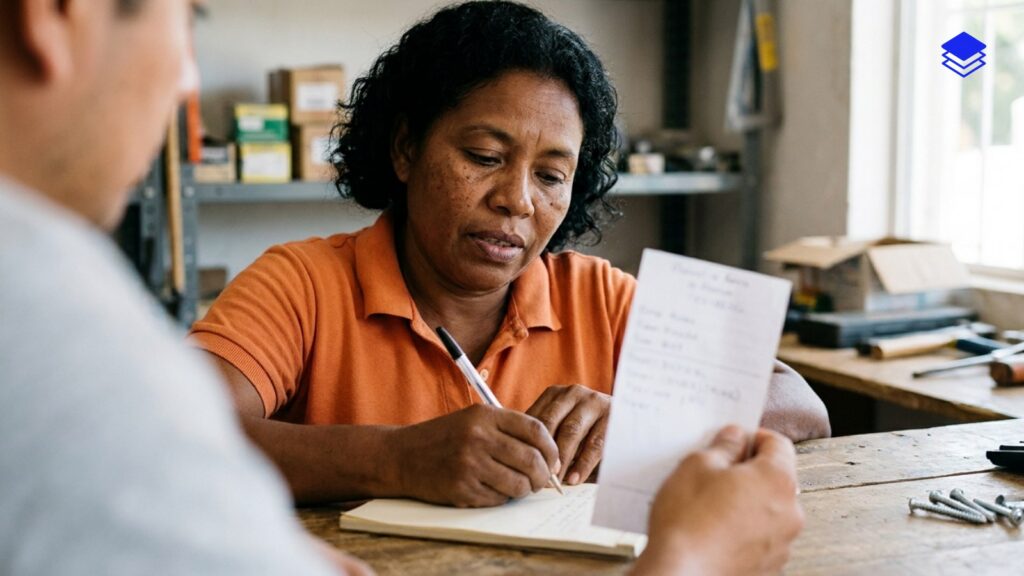
Toño, que tiene una tlapalería en Puebla con dos sucursales, cuenta que antes de ordenar este proceso perdía entre cinco y diez minutos por cada cliente que pedía factura, porque tenía que anotar la venta a mano, pasar los datos a otro programa de facturación y luego regresar al mostrador a seguir atendiendo. Con el proceso integrado en el mismo sistema donde cobra, ese tiempo bajó a menos de un minuto, y dejó de perder facturas que antes se quedaban a medio capturar cuando había fila en la caja.
¿Qué hacer cuando el cliente pide la factura después de haberse ido con su nota de venta?
Se factura esa misma venta más tarde, siempre dentro del mes en que se hizo, buscando el folio de la nota original en el sistema. Es distinto a facturar en el momento, pero sigue el mismo principio: la factura tiene que corresponder exactamente a lo que se vendió, no a un resumen aproximado.
Para esto conviene que el sistema guarde cada venta con un folio consecutivo, aunque el cliente no haya pedido factura en el momento. Así, cuando regresa dos días después con su RFC, solo hay que localizar la venta por fecha o por folio y generar el CFDI sobre esa operación ya registrada, sin reconstruir de memoria qué compró. Las ventas que no se facturaron durante el mes y que el cliente ya no reclama se agrupan al final del periodo en una factura global, que es la forma en que el negocio deja constancia fiscal de esas ventas al público en general.
¿Por qué el SAT me rechaza la factura?
El SAT rechaza la factura cuando alguno de los datos fiscales del receptor no coincide exactamente con lo que tiene registrado: un RFC dado de baja, un nombre con una abreviatura distinta, un régimen fiscal que cambió, un código postal desactualizado o un uso del CFDI que no es compatible con el régimen del cliente. El CFDI 4.0 exige que el nombre o razón social coincida al pie de la letra con la constancia de situación fiscal vigente, así que los errores más comunes no son de captura sino de datos desactualizados.
¿Cómo evito el rechazo desde el punto de venta?
Lo evitas validando los datos fiscales del cliente contra el padrón del SAT antes de timbrar, no después. Un sistema que hace esa validación en tiempo real avisa del problema mientras el cliente sigue frente al mostrador, cuando todavía puede corregir su RFC o confirmar su régimen. Sin esa validación previa, el rechazo llega cuando el cliente ya se fue, y localizarlo para que confirme sus datos otra vez es lo que más tiempo hace perder y lo que más reclamos genera, porque él ya considera resuelto el trámite cuando en realidad la factura nunca se emitió.
¿Qué pasa si no facturas una venta o cancelas mal un comprobante?
No emitir una factura que debías emitir se multa con $22,300 a $127,530 (de $1,910 a $3,800 si tributas en el RESICO como persona física), según los artículos 83 y 84 del Código Fiscal de la Federación con los montos vigentes en 2026. En un negocio que hace decenas de ventas facturables al día, no llevar un control claro de qué venta ya se facturó y cuál sigue pendiente es la forma más común de terminar con ventas sin comprobante fiscal, no por decisión, sino por descontrol.
Cancelar mal un CFDI trae su propio problema. El proceso de cancelación requiere que el emisor indique el motivo (comprobante emitido con errores, error en la relación con otro comprobante, entre otros) y, si aplica, el folio del comprobante que lo sustituye. Cancelar sin ese respaldo puede dejar la cancelación pendiente de aceptación por parte del receptor, y si el cliente no la acepta en el plazo que marca el SAT, el CFDI original sigue vigente para efectos fiscales aunque el negocio ya lo considere anulado.
¿Qué debe tener un sistema en el punto de venta para facturar sin fricción?
Debe validar los datos fiscales del cliente en tiempo real, actualizar los catálogos del SAT sin que el comerciante tenga que instalar ningún parche, guardar el historial completo de folios y permitir cancelar un CFDI indicando el motivo correcto sin salir del mismo sistema donde se cobra. Sin estas cuatro condiciones, el negocio termina dependiendo de que alguien recuerde de memoria qué está vigente y qué cambió del lado del SAT.
Hay un punto de venta que factura sin abrir otro programa, donde la venta, el inventario y el CFDI salen del mismo lugar. Pulpos, por ejemplo, valida los datos fiscales y actualiza los catálogos del SAT dentro del mismo flujo de venta, y como es un sistema en la nube, esas actualizaciones llegan solas. Ahora, para ser justos con las opciones, conviene decir dos cosas: Pulpos timbra a través de un PAC de tercero, igual que el resto (no es PAC por sí mismo), y lleva menos años operando que eleventa o SICAR, con un soporte que es remoto y no presencial. Si para tu negocio pesa tener a alguien que llegue físicamente al local a configurar el sistema, ese es un punto a favor de los sistemas de escritorio con red de distribuidores.
¿Puedo facturar desde la misma caja sin abrir otro programa?
Sí, siempre que el sistema de cobro tenga la facturación integrada en la misma pantalla. Cuando la venta y el CFDI salen del mismo lugar, no tienes que meterte al portal del SAT en cada venta ni reteclear la nota en otro programa: cierras el cobro, capturas o recuperas los datos del cliente, y timbras ahí mismo.
Que te convenga integrarlo o no depende de qué tan seguido factures, no del tamaño de tu negocio. Si emites facturas todos los días, o tienes clientes de crédito y de mayoreo que piden comprobante en cada pedido, tener el timbrado en la misma caja deja de ser una comodidad y pasa a ser parte del control de la operación. Si en cambio facturas de forma ocasional, con pocos clientes que piden comprobante al mes, un proceso manual bien ordenado (con folios consecutivos y un registro claro de qué venta ya se facturó) puede seguir funcionando sin cambiar de sistema.
Si tu operación ya llegó al punto en que facturar a mano te cuesta tiempo y reclamos, puedes revisar cómo Pulpos automatiza la validación y el timbrado del CFDI 4.0 desde el mismo punto de venta, para comparar si ese flujo se ajusta al volumen de facturación de tu negocio.
Preguntas frecuentes
¿Qué significa facturar CFDI 4.0 desde el punto de venta?
Significa que la factura se genera dentro del mismo sistema donde se registró la venta, usando la información de la nota de venta sin volver a capturarla en otro programa. El proceso incluye cerrar la venta, capturar o recuperar los datos fiscales del cliente, elegir el uso del CFDI, enviar el comprobante a un PAC para que lo timbre y entregar la factura, todo desde la misma pantalla de cobro.
¿Puedo timbrar facturas electrónicas desde un punto de venta?
Sí: el punto de venta arma el comprobante y un PAC (Proveedor Autorizado de Certificación) autorizado por el SAT lo timbra. Casi ningún sistema de gestión o POS es PAC, así que lo que hace el sistema es generar el XML con los datos de la venta, mandarlo al PAC y recibir de vuelta el CFDI sellado con su folio fiscal.
¿Qué necesito (CSD y PAC) para empezar a facturar desde mi POS?
Necesitas cuatro cosas del lado de tu negocio: RFC activo con obligaciones fiscales, e.firma vigente, un Certificado de Sello Digital (CSD) que se tramita en el portal del SAT y tiene vigencia de cuatro años, y que el sistema de la caja esté conectado a un PAC autorizado por el SAT. Muchos sistemas ya traen esa conexión al PAC incluida, pero conviene confirmarlo antes de decidir.
¿Qué datos fiscales le pido al cliente?
Cinco datos exactos: RFC, nombre o razón social tal como aparece en su constancia de situación fiscal, régimen fiscal, código postal del domicilio fiscal y el uso que le dará al CFDI, por ejemplo Gastos en general o Adquisición de mercancías. El CFDI 4.0 valida estos datos contra el SAT antes de timbrar, así que cualquier diferencia con el registro oficial causa un rechazo.
¿Puedo facturar una venta después de que el cliente se fue?
Sí, mientras esa venta no haya entrado todavía en la factura global del periodo. Para hacerlo sin errores, el sistema tiene que localizar la venta original por fecha o folio y generar el CFDI sobre esa operación exacta. Las ventas que nadie reclama antes del cierre se agrupan en la factura global al público en general.
¿Qué pasa si no facturo una venta que el cliente pidió?
El SAT puede multarte con $22,300 a $127,530, o con $1,910 a $3,800 si tributas en el RESICO como persona física, según los artículos 83 y 84 del Código Fiscal de la Federación con los montos vigentes en 2026. En negocios con muchas ventas facturables al día, la causa más común no es evitar facturar, sino perder el control de qué venta ya se facturó y cuál sigue pendiente.
Sigue leyendo
- CONTPAQi Punto de Venta y CONTPAQi Vende: análisis 2026
- CFDI 4.0: guía completa para comerciantes mexicanos en 2026
- Timbrar facturas y cerrar caja en el mismo sistema (2026)
- Qué es el complemento de pago (CFDI PPD) y cuándo tienes que emitirlo
Sobre el autor
Consultor con 15 años implementando sistemas de punto de venta, inventario y facturación electrónica en comercios mexicanos. Prueba los sistemas, habla con quienes los usan a diario y publica lo que encuentra.